 Eteo
Kostnader, dekningsbidrag, nullpunkt og resultatbudsjett for drosje
Økonomiforståelsen løyveeksamen krever, fra å skille kostnadstyper til å finne nullpunktet og sette opp et resultatbudsjett for drosjen.
Finn frem i artikkelen
Tema 7 på løyveeksamen er økonomiforståelse: inntekter og kostnader, regnskap, investeringer, finansiering og budsjettering. Denne siden tar inntekter, kostnader og resultatbudsjett. Investering, finansiering og likviditet står i finansiering og likviditet.
Inntekter og kostnader
Inntekter i en drosje er først og fremst turinntekt, regnet uten mva. Andre inntekter kan være faste avtaler, skolekjøring, pasienttransport og eventuelle tilskudd.
Kostnader deles i to:
| Faste kostnader | Variable kostnader |
|---|---|
| Endres ikke med antall turer i perioden | Øker med antall turer eller kilometer |
| Avskrivning eller leasing av bil | Drivstoff eller strøm |
| Forsikring | Dekk og service etter kilometer |
| Sentralavgift og systemer | Bompenger |
| Regnskapsfører, telefon | Sjåførlønn per time eller prosent av omsetning |
| Garanti og renter | Kortgebyrer |
Noen kostnader er trinnvis faste: en ekstra bil gir nye faste kostnader når du passerer et visst antall turer.
Dekningsbidrag
Dekningsbidrag (DB) er det hver tur bidrar med til å dekke de faste kostnadene:
DB per tur = gjennomsnittlig inntekt per tur (uten mva) − variable kostnader per tur
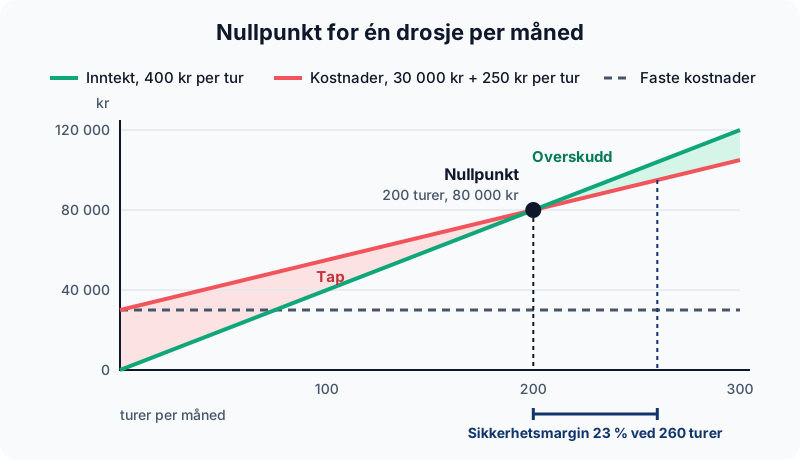
Eksempel: En gjennomsnittstur gir 400 kr uten mva. Variable kostnader per tur er 250 kr (sjåfør, energi, slitasje). DB = 150 kr per tur.
Nullpunkt
Nullpunktet er hvor mange turer, eller hvor stor omsetning, som trengs for at resultatet blir null:
Nullpunkt i antall turer = faste kostnader / DB per tur
Eksempel: Faste kostnader er 30 000 kr i måneden. 30 000 / 150 = 200 turer i måneden. Med 22 driftsdager er det rundt 9 turer per dag bare for å gå i null.
Nullpunktsomsetning = 200 turer × 400 kr = 80 000 kr uten mva i måneden.
Sikkerhetsmargin er hvor mye omsetningen kan falle før du taper penger. Kjører bilen 260 turer, er marginen (260 − 200) / 260 = 23 prosent.
Resultatbudsjett
Et resultatbudsjett viser forventede inntekter og kostnader for en periode, vanligvis et år. Eksempel for én bil:
| Post | Beløp per år |
|---|---|
| Turinntekter (3 000 turer × 400 kr, uten mva) | 1 200 000 kr |
| Variable kostnader (3 000 × 250 kr) | −750 000 kr |
| Dekningsbidrag | 450 000 kr |
| Faste kostnader (12 × 30 000 kr) | −360 000 kr |
| Driftsresultat | 90 000 kr |
Resultatbudsjettet viser lønnsomhet, ikke om du har penger på konto til enhver tid. Det er likviditetsbudsjettets jobb.
Avvik og følsomhet
Test budsjettet mot det som kan gå galt:
- 10 prosent færre turer gir 300 færre turer × 150 kr = 45 000 kr lavere resultat.
- 10 prosent høyere energikostnad øker de variable kostnadene og reduserer DB.
Sammenlign budsjett med regnskap hver måned, og finn årsaken til store avvik.
Eksamensfeller
- «Mva er inntekt.» Nei, regn alltid inntekter uten mva.
- «Sjåførlønn er alltid fast.» Ikke når den er prosent av omsetning eller per time; da er den variabel.
- «Nullpunkt er når kassen er tom.» Nei, nullpunkt handler om resultat, ikke om likviditet.
- «Avskrivninger er ikke en kostnad fordi du ikke betaler dem.» De er en kostnad i resultatet, selv om pengene gikk ut da bilen ble kjøpt.
Prissetting per tur er forklart i prisberegning i drosje. Test deg på regneoppgaver i gratis løyveeksamen.
Neste steg
Fortsett med gratis spørsmål til løyveeksamen for drosje
Gå rett fra artikkelen til gratis spørsmål til løyveeksamen for drosje og sjekk hva som faktisk sitter før du leser mer teori.
Prøv gratisLes videre
Mer fra Drosjeløyve (for å drive selskap/friåkere)
Krav til drosjeløyve
Vilkårene for å få drosjeløyve, hvilke plikter løyvehaveren har mens løyvet brukes, og hvilke regelendringer du må kjenne til.
Løyveeksamen for drosje
Alt om løyveeksamen for drosje på ett sted, fra hvem som må ta den og hva den koster til hva slags spørsmål du får og hvordan du bruker de 60 …
Løyveeksamen vs. drosjesjåførprøven
Løyvehaverens fagkompetanseprøve og sjåførens teoriprøve forklart side om side.
Løyvehaver eller sjåfør: hvem har ansvaret?
En tabell over hvem som har ansvaret for løyve, bil, taksameter, kjøreseddel, arbeidstid og passasjerer, og en rutine for kontroll av sjåførenes …