 Eteo
Resultatregnskap, balanse og nøkkeltall for drosjeselskap
Hvordan resultatregnskapet og balansen henger sammen i et drosjeselskap, hva avskrivninger gjør med tallene, og hvordan du regner ut sentrale nøkkeltall.
Finn frem i artikkelen
Tema 7 på løyveeksamen (økonomiforståelse) tester ikke bare om du kan sette opp en kalkyle eller et budsjett, men også om du forstår resultatregnskapet, balansen og enkle nøkkeltall. Selv om du bruker regnskapsfører, er det du som daglig leder eller innehaver som står ansvarlig for tallene og må oppdage varselsignaler i tide.
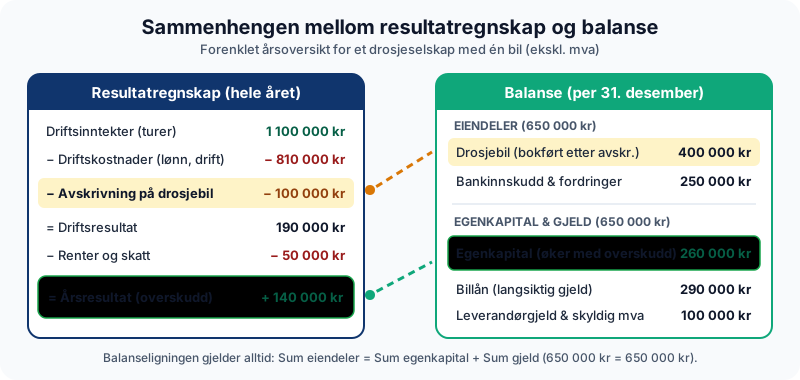
Resultatregnskapet: lønnsomheten gjennom året
Resultatregnskapet viser alle inntekter og kostnader i en bestemt periode, vanligvis ett kalenderår, og svarer på om drosjedriften går med overskudd eller underskudd:
- Driftsinntekter: Kjøreinntekter fra drosjeturer og kontraktskjøring (alltid eksklusiv merverdiavgift for et mva-registrert foretak).
- Driftskostnader: Lønn, arbeidsgiveravgift, feriepenger, drivstoff eller lading, forsikring, sentralavgift, service og dekk.
- Avskrivninger: Fordeling av anskaffelseskosten for varige eiendeler (som drosjebilen og taksameteret) over den økonomiske levetiden.
- Driftsresultat: Driftsinntekter minus driftskostnader og avskrivninger.
- Finansposter: Renteinntekter minus rentekostnader på billån og kassekreditt.
- Årsresultat: Resultatet etter skatt som legges til (eller ved tap trekkes fra) egenkapitalen i balansen.
Et viktig eksamenspoeng er at avskrivning er en kostnad uten utbetaling. Kjøper du en drosje for 500 000 kroner, går pengene ut ved kjøpet (eller gjennom avdrag på lånet), mens resultatregnskapet belastes med for eksempel 100 000 kroner i året over fem år. Mer om skillet mellom betaling og resultat står i investering, finansiering og likviditet.
Balansen: øyeblikksbildet på balansedagen
Balansen viser hva virksomheten eier og hvordan eiendelene er finansiert på én bestemt dato, vanligvis 31. desember. Den må alltid balansere:
Eiendeler = Egenkapital + Gjeld
| Side i balansen | Hovedgrupper | Typiske poster i et drosjeselskap |
|---|---|---|
| Eiendeler | Anleggsmidler (varig bruk) | Drosjebil (bokført verdi etter avskrivninger), taksameter, bankgaranti-depositum |
| Eiendeler | Omløpsmidler (kortsiktige) | Bankinnskudd, utestående kort-/app-oppgjør og fakturaer på pasientreiser |
| Egenkapital og gjeld | Egenkapital | Innskutt aksjekapital + opptjent overskudd som er beholdt i bedriften |
| Egenkapital og gjeld | Langsiktig gjeld | Billån med nedbetalingstid over ett år |
| Egenkapital og gjeld | Kortsiktig gjeld | Leverandørgjeld, skyldig mva, forskuddstrekk, arbeidsgiveravgift og feriepenger |
Reglene om hvilke foretak som må sende inn fullt årsregnskap med resultat og balanse til Regnskapsregisteret (regnskapsloven), er forklart i bokføringsplikt og regnskapsplikt.
Tre nøkkeltall du bør kunne beregne
På løyveeksamen kan du få en enkel talloppstilling og bli bedt om å vurdere om selskapet har sunn økonomi. Disse tre nøkkeltallene gir svaret raskt (eksempeltall hentet fra figuren over):
| Nøkkeltall | Formel | Eksempel fra drosje-AS | Hva tallet viser |
|---|---|---|---|
| Driftsmargin | Driftsresultat / Driftsinntekter × 100 | 190 000 / 1 100 000 = 17,3 % | Hvor mye av hver omsatte krone som blir igjen etter ordinær drift |
| Egenkapitalandel (soliditet) | Egenkapital / Sum eiendeler × 100 | 260 000 / 650 000 = 40,0 % | Hvor stor andel av eiendelene som er finansiert med egne penger; tåler tap bedre jo høyere den er |
| Likviditetsgrad 1 | Omløpsmidler / Kortsiktig gjeld | 250 000 / 100 000 = 2,5 | Betalingsevne på kort sikt; bør normalt være over 1, og gjerne rundt 2 som tommelfingerregel |
Merk deg forskjellen på soliditet og likviditet: Et drosjeselskap kan ha høy egenkapitalandel fordi det eier en nedbetalt bil, men likevel få betalingsproblemer hvis bankkontoen er tom når mva og arbeidsgiveravgift forfaller.
Praktisk eksamenscase
Et drosjeselskap kjøper en ny elbil for 600 000 kroner ekskl. mva og betaler 100 000 kroner fra bedriftskontoen og låner 500 000 kroner i banken. Daglig leder lurer på om hele beløpet på 600 000 kroner gir underskudd i resultatregnskapet det første året.
Riktig vurdering: Nei. Kjøpet er en investering som føres som anleggsmiddel i balansen (600 000 kr på eiendeler, 500 000 kr økt gjeld og 100 000 kr mindre i bank). Resultatregnskapet belastes bare med årets avskrivning og rentene på lånet, ikke hele kjøpesummen eller selve låneavdraget.
Eksamensfeller
- «Avdrag på billånet er en kostnad i resultatregnskapet.» Nei, avdrag reduserer gjeld i balansen; bare renter og avskrivninger er kostnader i resultatet.
- «Merverdiavgift på turene er en driftsinntekt.» Nei, utgående mva føres som kortsiktig gjeld til staten til den betales; se mva for persontransport.
- «Positivt resultat betyr alltid penger på konto.» Nei, overskuddet kan være bundet i utestående fakturaer eller brukt til låneavdrag.
Koble dette stoffet med faste og variable kostnader og privat bruk og skattemessig avskrivning. Test deg på økonomioppgaver i gratis løyveeksamen, eller se priser for full øvingstilgang.
Neste steg
Fortsett med gratis spørsmål til løyveeksamen for drosje
Gå rett fra artikkelen til gratis spørsmål til løyveeksamen for drosje og sjekk hva som faktisk sitter før du leser mer teori.
Prøv gratisLes videre
Mer fra Drosjeløyve (for å drive selskap/friåkere)
Sykefravær, sykepenger og oppfølging i drosjeselskap
Reglene for egenmelding, arbeidsgiverperioden, NAV-rapportering, tilrettelegging og stillingsvern ved sykefravær hos ansatte drosjesjåfører.
Tilbakekall, kontroll og bortfall av drosjeløyve
Hvilke feil som kan føre til tilbakekall eller bortfall av drosjeløyve, hvorfor et løyve ikke kan leies ut eller selges, og hvordan myndighetene …
Universell utforming, rullestol, førerhund og TT-kjøring for løyvehaver
Løyvehaverens plikter for tilgjengelighet, opplæring i rullestolsikring, førerhund, barnesikring og kontraktskjøring som TT og pasientreiser.
Vandelskrav og politiattest for drosjeløyve
Kravet til god vandel i yrkestransportlova og yrkestransportforskriften, hvem i foretaket som vurderes, og forskjellen på løyvevandel og sjåførvandel.